



FP2級の学科・実技試験において、「金融資産運用」分野の目玉となっているのが新NISA(少額投資非課税制度)です。
2024年の制度大幅改正以降、試験では「旧制度との違い」「成長投資枠とつみたて投資枠の併用ルール」「非課税保有限度額の計算」など、正確な数字と細かなルールを問う問題が頻出しています。
本記事では、FP2級試験に独学で一発合格したCFPのtokotokoが、FP2級合格を目指す方に向けて、新NISAの法改正ポイント、試験で狙われやすい「引っかけパターン」、効率的な暗記法を徹底的に解説します!
FP2級試験で超頻出!「新NISA」法改正の全体像
新NISA制度は、従来の旧NISA(一般NISA・つみたてNISA)から制度設計が抜本的に見直されました。FP2級の学科試験・実技試験では、新旧制度の比較や新制度の基本的なスペックを正確に記憶しているかが問われます。
旧NISA(一般・つみたて)から何が変わった?変更点一覧表
まずは、旧制度と新制度の主要な違いを整理しましょう。以下の比較表の内容は、そのまま学科試験の選択肢として出題されるため、確実に把握しておきましょう。
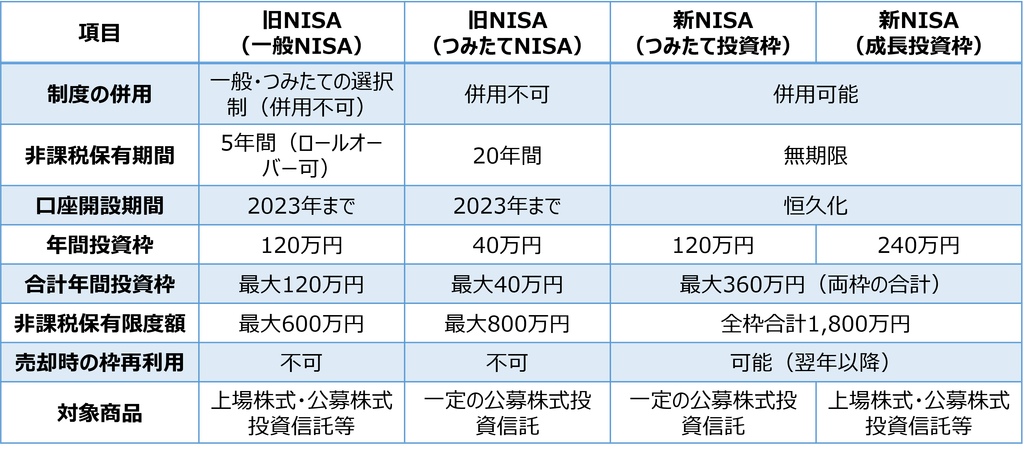
非課税保有期間の「無期限化」と口座開設期間の「恒久化」
旧NISAでは、一般NISAが5年、つみたてNISAが20年という非課税期間の制限がありました。しかし、新NISAでは非課税保有期間が無期限化されました。これにより、何年保有していても運用益(配当金・分配金・譲渡益)に課税されることはありません。
また、口座開設期間についても、従来は「2023年まで」という限時措置でしたが、新NISAでは制度が恒久化されたため、いつからでも安心して投資を開始できるようになりました。
【出題ポイント①】「成長投資枠」と「つみたて投資枠」の違いと併用ルール
新NISAの根幹となるのが「つみたて投資枠」と「成長投資枠」という2つの枠組です。FP2級試験では、両枠の数字や条件の相違点が狙われます。
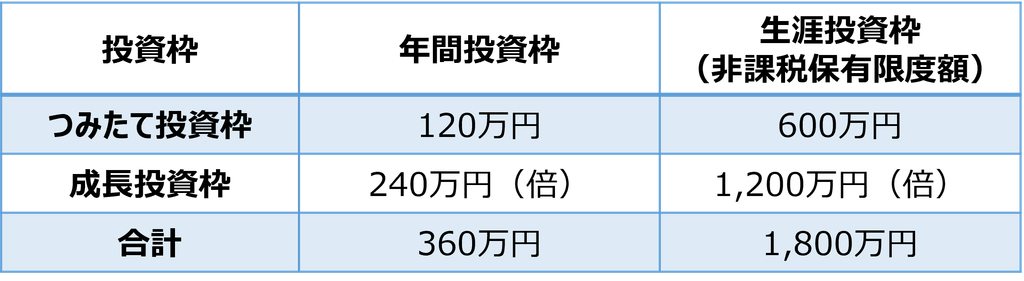
年間投資枠(最大360万円)の内訳と併用可否の出題パターン
新NISAでは、つみたて投資枠と成長投資枠の併用が可能です。
- つみたて投資枠: 年間120万円まで
- 成長投資枠: 年間240万円まで
- 1年間の最大投資額:120万円 + 240万円 = 360万円
(試験に出るひっかけ問題例)
問:「つみたて投資枠と成長投資枠は選択制であり、同一年に両枠を併用して利用することはできない。」
答:誤り(×) 両枠は併用可能です。年間最大360万円まで投資できます。
対象商品の違い(成長投資枠で「除外される商品」は試験必出!)
両枠では購入できる金融商品が異なります。特に出題されやすいのが「成長投資枠で購入できない商品(除外商品)」です。
つみたて投資枠の対象商品
手数料が低水準、頻繁に分配金が支払われないなど、長期・積立・分散投資に適した一定の公募株式投資信託およびETFに限定されます(旧つみたてNISAとほぼ同様の基準)。
成長投資枠の対象商品
上場株式、公募株式投資信託、ETF、REIT(不動産投資信託)など幅広く投資可能です。ただし、資産形成に適さないとして以下の商品は除外されています。
- 整理銘柄・監理銘柄に指定されている上場株式
- 信託期間20年未満の投資信託
- 毎月分配型の投資信託
- デリバティブ取引を用いた高レバレッジ型の投資信託
(試験対策ワンポイント)
「成長投資枠では毎月分配型の投資信託も購入できる」という選択肢は間違い(×)です。毎月分配型やデリバティブ運用型は除外されている点を暗記しておきましょう。
成長投資枠の投資方法(一括投資・積立投資の併用)
投資方法における違いも頻出ポイントです。
- つみたて投資枠: 毎月や毎日の「積立投資(定期かつ継続的な買い付け)」のみ可能。一括購入は不可。
- 成長投資枠: 一括投資(スポット購入)はもちろん、積立投資も可能。
成長投資枠の中で積立設定をすることも認められているため、成長投資枠を使って投資信託を毎月積み立てることも制度上可能です。
【出題ポイント②】非課税保有限度額(1,800万円)と「枠の再利用」ルール
計算問題や実技試験で最も差がつくのが、非課税保有限度額の計算ルールと売却時の枠の再利用(復活)に関する問題です。
生涯非課税限度額1,800万円と成長投資枠の上限(1,200万円)
一人あたりが一生涯に利用できる新NISAの非課税保有限度額は、全体で1,800万円です。この数字は絶対に丸暗記してください。
ただし、1,800万円の内訳には以下の制限があります。
- 全体の内訳制限: 1,800万円のうち、成長投資枠で利用できるのは最大1,200万円まで。
- つみたて投資枠のみの利用: 1,800万円すべてをつみたて投資枠で使い切ることは可能。
- 成長投資枠のみの利用: 成長投資枠だけで1,800万円を使い切ることは不可(最大1,200万円までのため、残り600万円はつみたて投資枠を使う必要がある)。
「簿価(取得価額)管理」と「時価」の引っかけ問題対策
FP2級試験で超・高確率で出題されるひっかけポイントが、非課税保有限度額の管理基準です。
非課税保有限度額1,800万円は、資産の「時価(評価額)」ではなく、すべて「簿価(取得価額・買い付け時の金額)」で管理されます。
(試験に出るひっかけ問題例)
問:「新NISAで購入した株式が値上がりし、評価額(時価)が合計2,000万円になった場合、1,800万円を超過した200万円分については課税口座へ払い出される。」
答:誤り(×) 買い付け時の金額(簿価)が1,800万円に収まっていれば、運用によって時価が2,000万円や3,000万円に値上がりしても、超過分に課税されることはありません。すべて非課税となります。
売却した翌年に「投資枠が復活する」計算の注意点
新NISA最大の利点であり、試験の計算問題の目玉となるのが「枠の再利用(復活)」です。
保有している資産を売却した場合、「売却した商品の簿価(取得価額)」相当分の枠が、売却した『翌年』に復活します。
枠の復活ルールで押さえるべき3つの注意点
- 復活する金額: 売却時の「時価(売却額)」ではなく、「簿価(買った時の価格)」が復活する。
- 復活するタイミング: 売却した「当日・当月中」ではなく、「翌年」に復活する。
- 年間投資枠の制限: 枠が復活しても、年間投資上限(360万円)を超えて投資することはできない。
具体例で理解する計算パターン
【例題】
過去に成長投資枠で簿価200万円(現在の時価300万円)で購入した株式を年内にすべて売却した。翌年利用できる成長投資枠の年間投資枠はいくらか?
【解説】
翌年に簿価200万円分の非課税保有限度額が復活します。しかし、成長投資枠の年間投資上限は240万円と定められています。したがって、翌年に成長投資枠で新たに投資できる金額は上限である240万円までとなります(枠が復活したからといって、年間上限を超えて300万円や440万円投資できるわけではありません)。
FP2級の実技・学科でよく出る!新NISAの「引っかけ・比較」問題集
ここでは、過去の出題傾向や予想問題から、多くの受験生が誤解しやすいポイントを厳選して解説します。
選択肢で騙される!「ロールオーバー」の記述に注意
旧一般NISAでは、5年間の非課税期間終了時に翌年の枠へ移管する「ロールオーバー」という仕組みがありました。
しかし、新NISAでは非課税保有期間が「無期限化」されたため、ロールオーバーという概念自体が存在しません。
引っ掛け問題:「新NISAの成長投資枠で買い付けた商品は、5年経過後にロールオーバーの手続きを行うことで非課税期間を延長できる。」
正解:誤り(×) 無期限化されたため、ロールオーバーの手続きは一切不要です。また、旧NISAから新NISAへのロールオーバー(移管)もできません。
課税口座(特定口座・一般口座)からの移管はできる?
既に特定口座や一般口座(課税口座)で保有している上場株式や投資信託を、そのまま新NISA口座へ移し替える(移管する)ことはできません。
課税口座の資産を新NISAで運用したい場合は、「一度課税口座で売却して現金化し、あらためて新NISA口座で購入し直す」必要があります。この際、売却時には通常の譲渡益税(20.315%)が発生します。
FP2級実技試験(資産設計提案業務など)での計算問題対策
FP2級の実技試験では、顧客のポートフォリオ提案や資金計画において新NISAの活用法が出題されます。
実技試験で得点するためのチェックリストを作成しました。
【実技試験の計算チェックリスト】
□ 年間最大投資額は 360万円(つみたて120万+成長240万)を超えていないか?
□ 生涯枠の上限は 1,800万円(うち成長投資枠は1,200万円まで)を超えていないか?
□ 枠の復活計算時、売却額(時価)ではなく「取得価額(簿価)」で計算しているか?
□ 夫婦でNISAを利用する場合、名義人それぞれに 1,800万円の枠が適用されているか?(世帯単位ではなく個人単位)
※特に「夫婦で1,800万円」と誤認させる問題に注意してください。NISAは日本在住の18歳以上の個人単位で適用されるため、夫婦であれば各自1,800万円ずつ、世帯で合計3,600万円の枠が利用可能です。
新NISA分野の効率的暗記術&勉強法
ここでは、新NISA分野の具体的な勉強法と暗記術をご紹介します。
数字(240万/120万/1,800万/1,200万)を混乱せずに覚えるノート術
新NISAは数字が多いため、丸暗記しようとすると試験本番で「つみたて投資枠の年間上限って240万だっけ?120万だっけ?」と混乱しがちです。
そこでおすすめなのが、「構造マトリックスノート」を作成することです。
ノートの見開き2ページを使って、左側に「つみたて投資枠」、右側に「成長投資枠」の情報だけをまとめた比較表を自作しましょう。
暗記のコツは、「成長投資枠の数字は、つみたて投資枠のちょうど倍」とセットで覚えることです。
- 年間枠:つみたて120万円 × 2 = 成長240万円
- 生涯枠:つみたて600万円(全体の1/3) × 2 = 成長1,200万円(全体の2/3)
この倍数関係のルールに気づいてからは、数字の組み合わせで迷うことが一切なくなりました。丸暗記ではなく「数字の比率」で捉えるのがコツです!
過去問演習と法改正情報のキャッチアップ手順
新NISAのような大きな法改正があった分野では、古い過去問を解く際に注意が必要です。2023年以前の過去問をそのまま解くと、旧NISAの基準で解説されているため混乱の原因になります。
効率的に学習するためのステップは以下の通りです。
- 最新版のテキスト・問題集を使用する: 必ず試験に対応した最新年度の教材を用意してください。
- 法改正専門の予想問題を解く: 日本FP協会やきんざいの公式HP、または資格スクールが発行している法改正対応問題を重点的に解きます。
- iDeCo(個人型確定拠出年金)との比較整理: 新NISA単体の知識がついたら、必ずiDeCoとの比較問題を解きましょう。「NISAは途中引き出し自由だが、iDeCoは原則60歳まで引き出し不可」といった違いは、学科試験の定番問題です。
新NISAの出題ポイントを押さえてFP2級の「金融」を得点源にしましょう!
今回は、FP2級試験における新NISA(成長投資枠・つみたて投資枠)の出題ポイントと引っかけパターンを徹底解説しました。
最後に、合格のために絶対に押さえておくべき重要ポイントを復習しましょう!
- 制度の併用: つみたて投資枠(年間120万)と成長投資枠(年間240万)は併用可能(年間最大360万)。
- 非課税期間・期間: 非課税保有期間は無期限、口座開設期間は恒久化。
- 非課税保有限度額: 全体で1,800万円(簿価管理)。成長投資枠は最大1,200万円まで。
- 枠の再利用: 資産を売却した場合、翌年に「簿価ベース」で枠が復活する。
- 成長投資枠の除外商品: 毎月分配型投資信託やデリバティブ高レバレッジ型などは購入不可。
新NISAは出題パターンが決まっているため、正しい知識と数字を一度覚えてしまえば、確実に得点できる「サービス問題」に変わります。
本記事でご紹介した出題ポイントと体験談を参考に、ぜひFP2級合格を手に入れてくださいね!応援しています!
「文章を読むだけでは頭に入りづらい…」とお悩みではありませんか? 現在、最短ルートで合格を目指せる FP2級解説動画 鋭意制作中です。難解な分野もアニメーションや図解でスッキリ理解できる内容に仕上げています。完成し次第、こちらのブログでお知らせします。楽しみにお待ちくださいね!