為替レートが大きく動くニュースを見るたびに、「自分も外貨を持ったほうがいいのかな?」「今さら米ドルを買っても遅いのでは…?」と悩んでいませんか?
かつてないレベルで円安や円高の波が押し寄せる現代、日本円だけで資産を抱えていることに不安を感じる人が増えています。しかし、焦って外貨投資に踏み込むと、予期せぬ「為替差損」や「高額な手数料」で失敗してしまうリスクも潜んでいます。
この記事では、為替レートが激しく動く今だからこそ知っておきたい外貨保有のメリット・デメリットをはじめ、具体的な運用手法や初心者が損をしないための鉄則まで徹底解説します。実際の失敗・成功体験談も交えて紹介しますので、ぜひ最後までチェックしてください。
為替レートが動いた今「外貨保有」が注目される理由
なぜ今、これほどまでに「外貨を持つこと」が話題になっているのでしょうか。背景には、日本と世界を取り巻く経済状況の大きな変化があります。
歴史的な円安・為替変動で「円の価値」が試されている
ここ数年、ニュースや日常生活で「円安」という言葉を耳にしない日はないのではないでしょうか。為替レートが「1ドル=100円」から「1ドル=150円以上」へと変化したということは、日本円の国際的な価値がそれだけ目減りしたことを意味します。
例えば、1ドル=100円のときに100ドルの海外製品を買うには1万円で済みましたが、1ドル=150円になると1万5,000円出さなければ買えません。私たちが普段使っている日本円は、世界基準で見ると購買力が下がっているのです。
日本と海外の「金利差」が生む利回りの魅力
日本は長年にわたり超低金利政策が続いており、メガバンクの普通預金金利に期待するのは難しい状況が続いていました。一方で、アメリカをはじめとする主要国はインフレを抑えるために金利を引き上げてきました。
最近は日本も金利のある世界に変わってきましたが、それでもまだ外国の金利にはおいついていないのが実情です。
- 日本の普通預金金利: 年0.4%〜1.0%程度(銀行による)
- アメリカの政策金利: 年3.5%〜4.0%程度
この「金利差」こそが、外貨預金や外貨建て商品に注目が集まる最大の理由です。ただ銀行にお金を預けておくだけで得られる利息の差は、長期で見ると無視できない金額になります。
日本のインフレ(物価高)と外貨投資の関係
日本国内でも食品や電気代、ガソリン代などが値上がりし、本格的なインフレが進行しています。日本は食料やエネルギーの多くを輸入に頼っているため、「円安」が進むと輸入コストが跳ね上がり、国内の物価高をさらに加速させます。
「銀行に預けているからお金は減っていない」と思っていても、物価が上がれば実質的なお金の価値は目減りしています。円安による物価高に対抗する防御策として、外貨を持つことの重要性が高まっているのです。
今だからこそ知っておきたい「外貨を持つメリット」4選
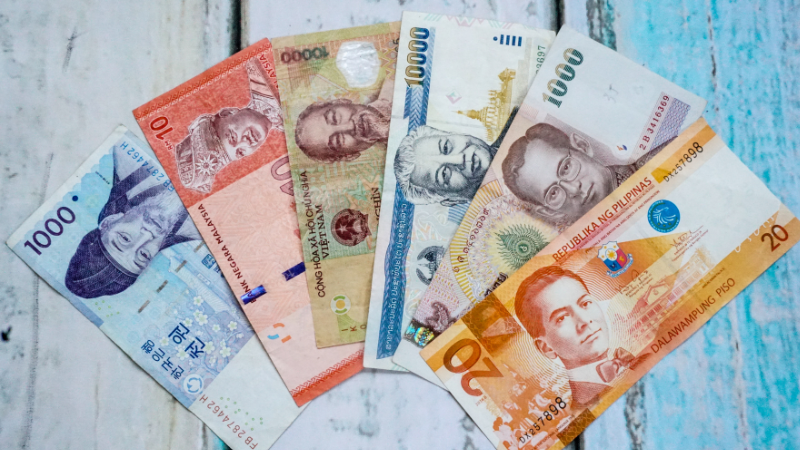
外貨資産を保有することには、日本円だけでは得られない4つの強力なメリットがあります。
メリット①:円安が進んだ際「為替差益」が狙える
最もわかりやすいメリットが「為替差益(かわせさえき)」です。購入した時よりも円安(ドルの価値が上がる)が進んだタイミングで日本円に戻せば、その差額が利益になります。
【為替差益のイメージ】
- 1ドル=130円のときに「1,000ドル(13万円分)」を購入
- 1ドル=150円の円安になった時に日本円に戻す(15万円)
- 結果: 2万円の為替差益を獲得!
このように、為替の波を味方に付けることで資産を大きく増やせる可能性があります。
メリット②:高金利の通貨を活用して利息収入を得られる
前述のとおり、米ドルや豪ドルなどの主要外貨は日本円よりも高金利です。外貨預金や外貨MMFなどを活用すれば、保有している期間中に高い利息を受け取ることができます。
株式投資のような激しい価格変動のリスクを抑えつつ、コツコツとインカムゲイン(利息収入)を得たい人にとって、外貨の高金利は非常に魅力的です。
メリット③:円安・物価高に対する「資産防衛(インフレ対策)」になる
「円安が進む=輸入物価が上がり日本の生活費が高くなる」という相関関係があります。しかし、資産の一部を「米ドル」などの外貨で持っていれば、円安が進んだときに外貨建て資産の価値(円換算額)が上昇します。
生活費の値上がりによるダメージを、外貨資産の価値上昇で相殺できるため、外貨保有は強力な「インフレ保険」として機能します。
メリット④:日本円だけに依存しない「リスク分散」ができる
「卵は一つのカゴに盛るな」という投資の格言がありますが、資産を100%日本円だけで持っている状態は、ある意味で「日本という国だけに全財産を賭けている」状態と言えます。
将来的に日本の経済力が低下したり、国債の暴落や急激な円安が起きた場合、全資産が影響を受けます。資産の一部を世界の基軸通貨である「米ドル」などに分散させておくことで、万が一の事態から自分の資産を守ることができます。
日本円だけ持っていれば安心、という時代ではもうないのです。
損をしないために把握すべき「外貨を持つデメリット・リスク」3選
メリットが大きい反面、外貨投資には特有のリスクや落とし穴も存在します。損をしないためには、以下の3大デメリットを正しく理解しておくことが必須です。
デメリット①:円高に振れると「為替差損(元本割れ)」が発生する
外貨投資で最も警戒すべきは「為替差損(かわせさそん)」です。購入した時よりも円高(ドルの価値が下がる)が進むと、円換算したときの資産価値が目減りし、元本割れを起こします。
【為替差損のイメージ】
- 1ドル=150円のときに「1,000ドル(15万円分)」を購入
- 1ドル=130円の円高になった時に日本円に戻す(13万円)
- 結果:2万円の為替差損(損失)が発生…
いくら高金利で利息がついたとしても、それ以上に激しく円高が進んでしまうと、トータルでマイナスになってしまう危険性があります。
デメリット②:為替手数料がかかる
日本円を外貨に替える際(往路)、そして外貨を日本円に戻す際(復路)には、必ず「為替手数料」が発生します。
例えば、大手都市銀行の窓口などで外貨預金を行うと、1ドルあたり往復2円近くの手数料が取られることもあります。手数料が高い金融機関を選んでしまうと、「為替利益や利息がほとんど手数料で消えてしまった」ということになりかねません。
デメリット③:税金計算や申告の手間・注意点がある
外貨投資で得た利益(為替差益や利息)には、当然ながら税金がかかります。
- 利息収入: 20.315%の源泉分離課税(自動的に引かれる)
- 為替差益: 原則として「雑所得」に分類され、総合課税の対象(確定申告が必要になる場合あり)
特に外貨預金の「為替差益」は雑所得となり、他の所得と合算して累進課税が適用されるため、年収が高い人ほど税率が上がる点に注意が必要です。(※外貨MMFや米国株の売却益などは申告分離課税となり税率20.315%で一定です)
【体験談】為替の波に乗れた成功例と、焦って高値掴みした失敗例
ここでは、実際に外貨運用に取り組んだ筆者自身の「痛い失敗談」と「うまくいった成功談」をご紹介します。リアルな実情から、失敗を防ぐヒントを掴んでください。
【失敗談】「空前の円安」のニュースで焦って米ドルを購入したら…
数年前、連日のようにニュースで「歴史的な円安更新!」と騒がれていた時期がありました。私は、「円安のこの波にのらなくては」と強い焦りを覚えたのです。
そこで、手元にあった資金50万円を一括で米ドル(当時は1ドル=150円超)に両替し、外貨預金口座に放り込みました。
しかし、そのわずか数ヶ月後。日米の金融政策の変更から急激な「円高調整」が入り、一気に1ドル=140円付近まで急降下。円換算した私の資産は一気に数万円も減ってしまいました。「ニュースで話題になったピーク時に一括購入する」という、典型的な高値掴みの失敗でした。
【成功談】円高時にコツコツ積み立て、為替差益と金利をダブルでGET
前回の反省を生かした私は、一括購入をキッパリやめました。代わりに選択したのが、毎月定額(約3万円分)で米ドルを購入していく「積立投資(ドル・コスト平均法)」です。
1ドル=130円の円高局面でも、145円の局面でも、感情を挟まずに淡々と買い続けました。するとどうでしょう。
- 円高の時期には「たくさんの米ドル」を安く買えた
- 円安に戻った時には「積み上がったドル」の価値が大きく膨らんだ
- 保有期間中にしっかり高金利の利息(年4%超)も貯まっていた
円安が再燃した今のタイミングで口座を確認すると、平均取得単価が抑えられていたおかげで、含み益と利息の「ダブルの恩恵」を受け取ることができています。
実体験から学んだ「タイミングを分散する」重要性
この2つの体験から私が強く実感したのは、「プロでも為替の底や天井を完璧に当てることは不可能です」ということです。
「今が買い時だ!」と一喜一憂して全財産を投じるのは投資ではなくギャンブルです。為替レートが上に行っても下に行っても後悔しない仕組み(積立・時間の分散)を作ることこそが、初心者が勝ち残る道だと確信しました。
外貨を保有するための主な手法と特徴比較
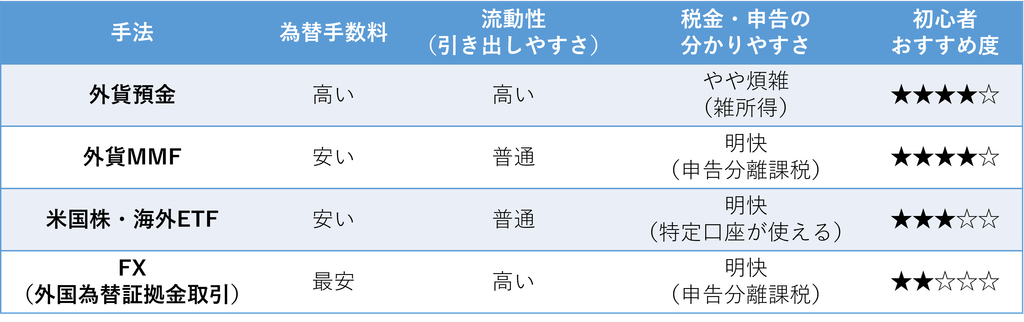
外貨を持つと言っても、その手段はさまざまです。代表的な4つの手法とその特徴を一覧表にまとめました。
外貨預金:手軽だが手数料に注意
銀行口座があれば手軽に始められるのがメリットですが、メガバンクなどは為替手数料がやや高めに設定されています。また、定期預金にすると中途解約がしにくくなる点にも注意が必要です。やるなら手数料が4銭〜25銭程度と格安なネット銀行を選びましょう。
外貨MMF:手数料が安く初心者にも使いやすい
投資信託の一種で、外貨の格付けの高い国債などで運用される安全性の高い商品です。銀行の外貨預金よりも手数料が安く、解約してもペナルティなしで数日で円に戻せるため、初心者にとって最も扱いやすい外貨商品のひとつです。
米国株・海外ETF:成長性と配当・為替効果を同時に狙う
アップルやマイクロソフトといった世界的な優良企業に投資する手法です。米ドルの金利や為替効果だけでなく、「企業の成長による株価上昇」や「配当金」も狙えるため、長期的な資産形成として非常に人気があります。
FX(外国為替証拠金取引):少額から可能だがレバレッジ管理が必須
最も手数料が安い手法ですが、レバレッジ(証拠金の最大25倍までの取引)をかけられるためハイリスク・ハイリターンになりがちです。レバレッジを1倍(現物と同等)に抑えて外貨保有の手段として使うならアリですが、初心者にはやや高度なリスク管理が求められます。
初心者が為替変動の波に負けずに外貨運用を始める5つの鉄則
為替レートが大きく動いている局面で、初心者が大ケガをしないための「5つの鉄則」をまとめました。
鉄則①:一括購入はNG!「ドル・コスト平均法」で時間を分散する
「1ドル=〇円になったら買おう」とタイミングを狙うのではなく、毎月1万円、毎月5,000円といった形で一定額を定期的に買い続ける(ドル・コスト平均法)のがベストです。これにより、高値掴みのリスクを自動的に排除できます。
鉄則②:生活防衛資金には手を付けず、必ず余裕資金で行う
半年〜1年分程度の生活費(生活防衛資金)は、すぐに使える「日本円の普通預金」として確保しておきましょう。外貨投資に回すのは、当面使う予定のない「余剰資金」だけにすることが、精神的な余裕を生むカギです。
鉄則③:手数料が安いネット銀行・ネット証券を活用する
店頭窓口のある大手銀行や証券会社は人件費がかかる分、為替手数料や口座管理コストが高く設定されています。SBI証券や楽天証券、ドコモの銀行などのネット系金融機関を利用することで、無駄なコストを徹底的に削減しましょう。
鉄則④:基軸通貨である「米ドル」を中心に検討する
高金利に惹かれて、新興国通貨(トルコリラや南アフリカランドなど)に手を出すのは危険です。新興国通貨は金利が高い反面、激しいハイパーインフレや通貨暴落のリスクを抱えています。
まずは世界の基軸通貨であり、流動性が圧倒的に高い「米ドル」をポートフォリオの中心に据えましょう。
鉄則⑤:為替相場の「底」や「天井」を予測しようとしない
「今は円安すぎるから絶対下がる」「もっと円安が進むから今すぐ買わなきゃ」といった思い込みは捨てましょう。世界中のプロのトレーダーですら為替の動きを100%予測することは不可能です。「予想するのではなく、どちらに動いても対応できる仕組みを作る」意識を持ちましょう。
為替レートが動く時こそ「自分に合った外貨保有」で資産を守りましょう
為替レートが大きく動いている今は、自分の資産の持ち方を見直す絶好のチャンスです。
- 外貨を持つメリット: 為替差益、高金利、インフレ対策、資産のリスク分散
- 外貨を持つデメリット: 円高による元本割れ、為替手数料、税金の手間
日本円だけに頼るリスクが浮き彫りになった現代において、資産の一部を「外貨」として保有することは、単なる投資を超えた「大切な資産を守るための対策」と言えます。
まずはネット証券の口座開設をし、毎月数千円〜数万円程度の「外貨MMF」や「米ドル積立」など、リスクを抑えた小さな一歩から始めてみてはいかがでしょうか?為替の波に振り回されず、長期的な視点で賢く資産を守っていきましょう!
最初にも言いましたが、「日本円」だけを保有していることは大変なリスクです。コツをつかむまでは失敗をしてしまうこともあるかもしれませんが、まず初めの一歩を踏み出してみてください。
初心者の「失敗しないFX選び」ならここから
外貨MMFや積立投資から始めるのも良いですが、『まずは手数料を最小限に抑えて、1000通貨などの少額や無料デモ取引から値動きに慣れたい』という方は、取引コストが圧倒的に安いFX口座(DMM FX)を活用するのも一つの手です。
「DMM FX」は、スマホアプリが感覚的に使いやすく、24時間のLINEサポートもあるため、初めて外貨取引に挑戦する方から圧倒的に選ばれています。「いきなり本番のお金を動かすのが不安」という方でも、まずは無料のデモ取引でリスクなく練習できるのも嬉しいポイントです。
今なら新規開設者向けの特典や取引に応じたキャッシュバックキャンペーンも実施されているので、為替が大きく動いているこのタイミングで口座だけでも準備しておくとスムーズですよ。
👇 口座開設や無料デモ取引の詳細はこちらから確認できます

【PR】